아, 그렇게 보지는 않아요. 중장기적으로 여전히 좋게 생각을 하고 있고요.
기간 · 중장기

 9/15
AI 요약유가 상승이 정유주에 미치는 영향과 수요 파괴 가능성, 그리고 중동 지정학적 리스크에 따른 에너지 시장 전망을 하나증권 윤재성 수석연구위원과 함께 분석하는 라이브 방송
아, 그렇게 보지는 않아요. 중장기적으로 여전히 좋게 생각을 하고 있고요.
어, 그리고 화학 쪽에서는 어, 금호석유을 가장 좋게 보고 있고요.
어, 그리고 SK 이노베이션도 좋게 보고 있고.
태양관 같은 경우는 OCI홀딩스와 하나 솔루션을 좋게 보고 있고요.
태양관 같은 경우는 OCI홀딩스와 하나 솔루션을 좋게 보고 있고요.
어 그 이후에는 사실 저는 12월 4일이 섹션 23이란 정책이 시행되는 시점인데 태양광 태양강이 12월 4일 정책 시행되고 나면은 매우 좋을 거라고 생각을 하고 있습니다. 사실 내년도에는 태양강이
아니라 그냥 에너지만 생각할게 아니라 에너지와 관련돼 있는 관련 산업들이 있습니다. 맞아. 이런 산업들까지 같이 좋아질 수 있는 거예요. 그니까 예를 들어서 철강 산업도 좋아질 수 있어요. 왜냐면 음 어 심의 지추가 각광받기 시작하면 당연히 철강 업체들 조선 업체들 각강 받게 되는 거고요. 그리고 호르무즈를 우회하는 파이프라인 설치한다고 하잖아요. 그런 것들도 다
빠질 겁니다. 센티먼트가 나빠지기 때문에. 예. 그러니까 유가가 오르면 펀더멘털이 나빠지고 유가가 떨어지면 센티먼트가 나빠져서 지금 상황에서 별로 좋지가 않습니다. 음. 기다리기가 안 갖고 기다리는 게 맞고 유가가 어느 정도 안정이 된다라고 생각하면 그때는 사실 편안하게 사실 수가
그러니까 예를 들어서 그냥 휘발유 안 쓰고 말죠. 차 안 타고 말죠. 운전 안 하고 말죠
그냥 소재 산업은 원가만 싸면 그냥 다 이겨요
AI 요약중동 지정학적 리스크로 인한 유가 급등과 정유주 조정 가능성, 그리고 호르무즈 해협 및 홍해 물류 차질에 따른 시장 영향 분석
거죠? 네. 제가 뭐 작년부터 계속 정유주를 좋게 보는 논리들을 말씀을 드렸었는데 네. 어, 결국은 아시아의 원유가 남아돌 거다. 어, 원유를 선택할 수 있는 선택지가 늘어날 거고 정재진이라는 거는 어, 계속적으로 좀 강할 수 있다라는 점 말씀드렸는데 그
거죠? 네. 제가 뭐 작년부터 계속 정유주를 좋게 보는 논리들을 말씀을 드렸었는데 네. 어, 결국은 아시아의 원유가 남아돌 거다. 어, 원유를 선택할 수 있는 선택지가 늘어날 거고 정재진이라는 거는 어, 계속적으로 좀 강할 수 있다라는 점 말씀드렸는데 그
그래서 이제 OCI홀딩스 같은 업체들도 긍정적으로 제가 말씀을 계속 드리는 거죠.
뭐 우리나라 태양광 업체는 사실 어 그렇게 두 개가 메인이다 보니까 어 그 두 개 업체가 주로 미국에서 사업을 하고 있고 어 중국산이 아닌 어 제품으로서 어 미국 내 공급망을 구축하고 있기도 하기 때문에 미국 태양강 공급망 구축에 있어서 가장 수혜를 볼 수 있는 종목들이긴 합니다.
호르무주로 끝나는게 아니라 홍해까지도 리스크가 전이되기 시작했다라고 보시면 될 거 같고
두바이 벤치마크 산정에서 호르무즈 안쪽 원유가 제외되면서 오만산·푸자이라 원유로 수요가 쏠려 두바이 가격이 WTI 대비 20불 이상 급등한 상황. 두바이유를 쓰는 아시아 국가들의 원가 부담이 커지고, 유가가 너무 높아지면 수요 파괴와 정제 마진 조정이 나타날 수 있다는 논리.
8/13AI 요약하나증권 윤재성 수석연구위원이 정유·태양광 업종의 최근 이슈와 미국 정유주 실적 및 주주환원 확대, 국내 정유사 실적 전망 등을 논의하는 인터뷰 영상.
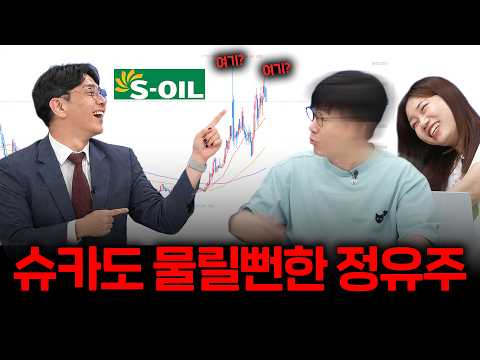
예를 들면 S 같은 경우가 제가 지금 4.5조원 영업 이익을 연간으로 추정을 하고 있는데 사상 최대 실적이라고
SK 이노베이션이 8.5조원 15조원 정도 제가 주장을 하는데 이것도 사상 최대 실적입니다
내년도에도 올해와 비슷한 이익을 낼 수 있을 거라고 생각을 합니다
여기 대표적으로 OCI 홀딩스라는 업체인데이 업체가 스페이스 X랑 어이 롱텀 계약을 체결한 걸로 파악을 하고 있고요
한화솔루션은 이미 미국의 태양 공장이 지어져 있고요. 이번 하반기부터 어 수직계열화된 공장이 돌아갑니다
미국 내 공장을 가지고 있으면 혜택을 주겠다라는 정책입니다. 돈을 벌게 해 주겠다는 정책이기 때문에 분명히 우리나라 업체들 중에서 미국에다가 공장을 지었거나 아니면 유일하게 미국에 판매할 수 있는 제품을 가지고 있는 업체들은 어 흘리 수혜가 가능하다라고 생각을 하고 있죠
미국 정유주들 같은 경우가 지금 역사적 신고가를 오늘 새벽에도 썼거든요. 코로나 저점 대비해서 22배가 올랐더라고요.
정유사들은 내년에도 올해와 비슷한 이익을 낼 수 있고, 주주환원 리레이팅이 가능하다는 논리를 폈다. 미국 정유사와의 PBR 격차(1배 vs 3~4배)를 근거로 제시했다.