

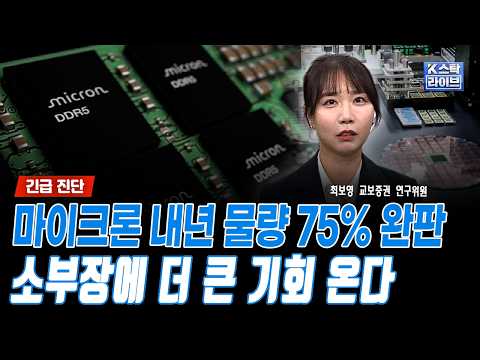

삼성전자 같은 경우에는 이제 다른 업체와 비교를 했을 때 컨벤셔널 디램이라든지 낸드가 전체 메모리에서 차지하는 비중이 굉장히 크기 때문에 요번 이익이 굉장히 빠르게 증가할 수 있는 이제 가장 좋은 힌트를 좀 이번 실적으로 받았다라고 좀 볼 수 있을 것 같습니다.

최보영
한국경제TV영상 1
7일 발언 07일 영상 0
최보영의 전체 기간 유튜브 발언 2건(영상 1편)을 기록했습니다. 매수·매도 발언 2건 30일 대기 중.
기록으로 보는 타점
30일이 지난 매수·매도 의견 아직 없음
이 기간의 공개 분석 발언 없음
전체 기록 보기 →이 기간 이전의 최근 영상
 10/1
AI 요약마이크론의 호실적을 통해 메모리 업황 개선과 가격 상승 확산을 확인하고, 삼성전자·SK하이닉스 및 반도체 소부장(소재·부품·장비)과 MLCC 등 관련 종목의 투자 포인트를 분석하는 방송
안 오른 주식이 없을까라고 쳤다 보면은 결국 가면은 소재 웨이퍼 투입량 증가에 따라서 소재도 많이 당히 늘어날 수밖에 없는 그런 상황이고 어 메모리 업체들의 수익성이 지속이 되고 그다음에 미세 공정 전환도 계속적으로 일어날 것이기 때문에 그렇게 봤을 때는 이제 남아 있는 카드가 소재주까지도 온기가 확산될 수 있다. 요렇게 좀 해석을 할 수 있을 것 같습니다.
이번 실적 숫자로 봤을 때 하이라이트는 이런 가격 상승이 HBM에 국한되지 않고 범용 메모리까지 확산이 됐다라는 점도 굉장히 고무적이다라고 보고 있습니다
수급의 타이트함이 2026년보다 2027년과 8년에 훨씬 더 타이트해질 것이다라고 얘기를 했고 공급과 수요가 언제다시 이렇게 균형이 균형을 찾을 수 있을지 아직 가시성이 없다라고 언급을 해 주셨줬기 때문에 시장이 우려했던 2027년 메모리 피크아웃 가능성에 반대되는 메시지를 주었다라고 좀 볼 수 있을 것 같습니다